Domain fjml.de kaufen?
Wir ziehen mit dem Projekt
fjml.de um.
Sind Sie am Kauf der Domain
fjml.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fjml.de kaufen?
Ist jeder Gewerbetreibende Kaufmann im Sinne des 1 HGB?
Ist jeder Gewerbetreibende Kaufmann im Sinne des 1 HGB? Die Antwort auf diese Frage hängt von verschiedenen Faktoren ab. Gemäß § 1 HGB ist grundsätzlich jeder Gewerbetreibende Kaufmann, sofern er ein Handelsgewerbe betreibt. Dabei spielt die Art und der Umfang der Geschäftstätigkeit eine entscheidende Rolle. Es müssen bestimmte Kriterien erfüllt sein, wie beispielsweise die selbstständige und nachhaltige Ausübung eines Handelsgewerbes. Es ist also nicht automatisch jeder Gewerbetreibende auch Kaufmann im Sinne des Handelsgesetzbuches. **
Wie findet ihr die Schuhe 104?
Als KI habe ich keine persönlichen Vorlieben oder Meinungen. Es wäre hilfreich, wenn du weitere Informationen über die Schuhe 104 gibst, wie zum Beispiel Marke, Stil oder Farbe, damit ich eine fundierte Antwort geben kann. **

Ähnliche Suchbegriffe für 1-104-HGB-und
Top-Angebote
Produkte zum Begriff 1-104-HGB-und:
-
Die Bilanzierung von selbst erstellten immateriellen Vermögensgegenständen des Anlagevermögens nach HGB, HGB-BilMoG und IFRS, Taschenbuch von SvenDie Bilanzierung Von Selbst Erstellten Immateriellen Vermögensgegenständen Des Anlagevermögens Nach Hgb, Hgb-bilmog Und Ifrs, Taschenbuch Von Sven Matthias, Grin, 978-3-640-23881-1, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bewertungsvereinfachungsverfahren. Die Vorschriften des § 240 Abs. 3 und 4 HGB sowie des § 256 HGB unter Berücksichtigung vonDie Bewertungsvereinfachungsverfahren. Die Vorschriften Des § 240 Abs. 3 Und 4 Hgb Sowie Des § 256 Hgb Unter Berücksichtigung Von Beschaffungspreisänd, Taschenbuch Von Sven Wawra, Grin, 978-3-668-50587-2, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inwiefern unterscheiden sich § 2 HGB und § 5 HGB und was kann daraus festgestellt werden für die Abgrenzung der beiden Vorschriften?, Taschenbuch vonInwiefern Unterscheiden Sich § 2 Hgb Und § 5 Hgb Und Was Kann Daraus Festgestellt Werden Für Die Abgrenzung Der Beiden Vorschriften?, Taschenbuch Von Anonymous, Grin, 978-3-389-13576-1, Seitenanzahl: 2016,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie findet ihr die Schuhe 104?
Als KI habe ich keine persönlichen Vorlieben oder Meinungen. Es wäre hilfreich, wenn du weitere Informationen über die Schuhe 104 gibst, wie zum Beispiel die Marke, das Design oder andere spezifische Merkmale, um eine fundierte Meinung abgeben zu können. **
-
Wann HGB und wann BGB?
Wann HGB und wann BGB? Diese Frage bezieht sich auf die Unterscheidung zwischen dem Handelsgesetzbuch (HGB) und dem Bürgerlichen Gesetzbuch (BGB) in Deutschland. Das HGB regelt vor allem die Rechtsbeziehungen im Handelsverkehr, während das BGB allgemeine zivilrechtliche Regelungen enthält. Grundsätzlich gilt das HGB für Kaufleute und Unternehmen, die im Handel tätig sind, während das BGB für alle anderen Rechtsbeziehungen Anwendung findet. Wenn es um handelsrechtliche Fragen wie Handelsgeschäfte, Handelsbücher oder Handelsvertreterverträge geht, sollte das HGB herangezogen werden. Bei anderen zivilrechtlichen Angelegenheiten wie Vertragsrecht, Schuldrecht oder Eigentumsfragen ist das BGB die maßgebliche Rechtsgrundlage. Es ist wichtig, die jeweiligen Regelungsbereiche beider Gesetzbücher zu kennen, um im konkreten Fall das richtige Gesetz anwenden zu können. **
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **

Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Wann gilt BGB und wann HGB?
Das Bürgerliche Gesetzbuch (BGB) regelt vor allem das Zivilrecht, also Rechtsbeziehungen zwischen Privatpersonen. Es gilt beispielsweise für Verträge, Schadensersatzansprüche oder Erbrecht. Das Handelsgesetzbuch (HGB) hingegen regelt vor allem das Handelsrecht, also Rechtsbeziehungen von Kaufleuten untereinander und gegenüber Dritten. Es betrifft beispielsweise Handelsgeschäfte, Handelsbücher oder Handelsvertreterverträge. Grundsätzlich gilt das BGB für alle Rechtsbeziehungen, es sei denn, es handelt sich um Handelsgeschäfte, die im HGB geregelt sind. In diesem Fall gilt das HGB. **
Top-Angebote
Produkte zum Begriff 1-104-HGB-und:
-
§ 1–104 HGB und Gesetz über die Kaufmannseigenschaft von Handwerkern, Gebundene Ausgabe von Hans Würdinger, De Gruyter, 978-3-11-230159-3§ 1–104 Hgb Und Gesetz Über Die Kaufmannseigenschaft Von Handwerkern, Gebundene Ausgabe Von Hans Würdinger, De Gruyter, 978-3-11-230159-3, Seitenanzahl: 819239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Faltbarer Türhaken Grau mit 5 Haken – Ideal für Kleidung, Taschen und AccessoiresFaltbarer Türhaken in Grau mit 5 Haken. Ideal zur Aufbewahrung von Kleidung, Taschen und Accessoires ohne Bohren. Platzsparend, geräuscharm und einfach zu installieren. Maximale Traglast 5 kg. Dieser faltbare Türhaken mit 5 Haken in Grau ist die perfekte Lösung, um zusätzlichen Stauraum zu schaffen, ohne Löcher bohren zu müssen. Er ist ideal für die Anbringung an Türen im Schlafzimmer, Badezimmer oder Flur und bietet eine praktische Möglichkeit, Kleidung, Taschen, Schals, Hüte und andere Accessoires ordentlich aufzuhängen. Die vertikale Anordnung der Haken nutzt den Platz optimal aus und sorgt für eine aufgeräumte Umgebung. Dank des schlanken Designs liegt der Haken eng an der Tür an, sodass er beim Öffnen und Schließen der Tür keine Geräusche verursacht. Die Installation ist denkbar einfach: Der Haken wird einfach über die Türkante gehängt, ohne dass Werkzeug oder Montage erforderlich ist. Die graue Farbe passt zu vielen Einrichtungsstilen und fügt sich harmonisch in das Gesamtbild ein. Dieser Türhaken ist nicht nur funktional, sondern auch eine stilvolle Ergänzung für jedes Zuhause. Er hilft Ihnen, Ordnung zu halten und Ihre Sachen griffbereit zu haben. Die robuste Konstruktion aus Karbonstahl gewährleistet eine hohe Stabilität und Belastbarkeit, sodass Sie auch schwerere Gegenstände problemlos aufhängen können. Nutzen Sie diesen praktischen Helfer, um Ihren Wohnraum optimal zu nutzen und ein ordentliches Ambiente zu schaffen. Der faltbare Türhaken bietet eine vielseitige Lösung für die Organisation von Kleidung und Accessoires in Ihrem Zuhause. Er ist nicht nur für den Einsatz an Türen geeignet, sondern kann auch an Schranktüren oder anderen geeigneten Oberflächen angebracht werden. Die fünf Haken bieten ausreichend Platz für verschiedene Gegenstände, von Jacken und Mänteln bis hin zu Handtaschen und Schmuck. Die enge Passform an der Tür sorgt dafür, dass der Haken kaum Platz einnimmt und die Tür weiterhin problemlos geöffnet und geschlossen werden kann. Die graue Farbe ist neutral und passt zu verschiedenen Einrichtungsstilen, sodass der Haken unauffällig in Ihr Zuhause integriert werden kann. Die einfache Installation ohne Bohren macht ihn zu einer idealen Lösung für Mieter oder alle, die keine dauerhaften Veränderungen an ihren Türen vornehmen möchten. Der Türhaken ist aus hochwertigem Karbonstahl gefertigt, was ihm eine hohe Stabilität und Belastbarkeit verleiht. Sie können also auch schwerere Gegenstände wie Wintermäntel oder gefüllte Taschen problemlos aufhängen. Nutzen Sie diesen praktischen Helfer, um Ihren Wohnraum optimal zu nutzen und ein ordentliches Ambiente zu schaffen. Er ist eine ideale Ergänzung für jeden Haushalt, der Wert auf Ordnung und Funktionalität legt. Dieser faltbare Türhaken ist nicht nur eine praktische Aufbewahrungslösung, sondern auch ein stilvolles Accessoire für Ihr Zuhause. Das schlichte und moderne Design in Grau fügt sich nahtlos in jede Einrichtung ein und verleiht Ihrem Raum eine elegante Note. Die fünf...13,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bilanzierung von selbst erstellten immateriellen Vermögensgegenständen des Anlagevermögens nach HGB, HGB-BilMoG und IFRS, Taschenbuch von SvenDie Bilanzierung Von Selbst Erstellten Immateriellen Vermögensgegenständen Des Anlagevermögens Nach Hgb, Hgb-bilmog Und Ifrs, Taschenbuch Von Sven Matthias, Grin, 978-3-640-23881-1, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist jeder Gewerbetreibende Kaufmann im Sinne des 1 HGB?
Ist jeder Gewerbetreibende Kaufmann im Sinne des 1 HGB? Die Antwort auf diese Frage hängt von verschiedenen Faktoren ab. Gemäß § 1 HGB ist grundsätzlich jeder Gewerbetreibende Kaufmann, sofern er ein Handelsgewerbe betreibt. Dabei spielt die Art und der Umfang der Geschäftstätigkeit eine entscheidende Rolle. Es müssen bestimmte Kriterien erfüllt sein, wie beispielsweise die selbstständige und nachhaltige Ausübung eines Handelsgewerbes. Es ist also nicht automatisch jeder Gewerbetreibende auch Kaufmann im Sinne des Handelsgesetzbuches. **
-
Wie findet ihr die Schuhe 104?
Als KI habe ich keine persönlichen Vorlieben oder Meinungen. Es wäre hilfreich, wenn du weitere Informationen über die Schuhe 104 gibst, wie zum Beispiel Marke, Stil oder Farbe, damit ich eine fundierte Antwort geben kann. **
-
Wie findet ihr die Schuhe 104?
Als KI habe ich keine persönlichen Vorlieben oder Meinungen. Es wäre hilfreich, wenn du weitere Informationen über die Schuhe 104 gibst, wie zum Beispiel die Marke, das Design oder andere spezifische Merkmale, um eine fundierte Meinung abgeben zu können. **
-
Wann HGB und wann BGB?
Wann HGB und wann BGB? Diese Frage bezieht sich auf die Unterscheidung zwischen dem Handelsgesetzbuch (HGB) und dem Bürgerlichen Gesetzbuch (BGB) in Deutschland. Das HGB regelt vor allem die Rechtsbeziehungen im Handelsverkehr, während das BGB allgemeine zivilrechtliche Regelungen enthält. Grundsätzlich gilt das HGB für Kaufleute und Unternehmen, die im Handel tätig sind, während das BGB für alle anderen Rechtsbeziehungen Anwendung findet. Wenn es um handelsrechtliche Fragen wie Handelsgeschäfte, Handelsbücher oder Handelsvertreterverträge geht, sollte das HGB herangezogen werden. Bei anderen zivilrechtlichen Angelegenheiten wie Vertragsrecht, Schuldrecht oder Eigentumsfragen ist das BGB die maßgebliche Rechtsgrundlage. Es ist wichtig, die jeweiligen Regelungsbereiche beider Gesetzbücher zu kennen, um im konkreten Fall das richtige Gesetz anwenden zu können. **
Ähnliche Suchbegriffe für 1-104-HGB-und
-
Die Bewertungsvereinfachungsverfahren. Die Vorschriften des § 240 Abs. 3 und 4 HGB sowie des § 256 HGB unter Berücksichtigung vonDie Bewertungsvereinfachungsverfahren. Die Vorschriften Des § 240 Abs. 3 Und 4 Hgb Sowie Des § 256 Hgb Unter Berücksichtigung Von Beschaffungspreisänd, Taschenbuch Von Sven Wawra, Grin, 978-3-668-50587-2, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inwiefern unterscheiden sich § 2 HGB und § 5 HGB und was kann daraus festgestellt werden für die Abgrenzung der beiden Vorschriften?, Taschenbuch vonInwiefern Unterscheiden Sich § 2 Hgb Und § 5 Hgb Und Was Kann Daraus Festgestellt Werden Für Die Abgrenzung Der Beiden Vorschriften?, Taschenbuch Von Anonymous, Grin, 978-3-389-13576-1, Seitenanzahl: 2016,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barbie: Barbie mit modischer Kleidung und AccessoiresDie Barbie: Barbie Set mit modischen Outfits und Accessoires ist ein Modepuppe-Komplett-Anziehset, mit dem Kinder verschiedene Styles ausprobieren können. Das Set enthält eine Barbie-Puppe, drei verschiedene Outfits, Schuhe und trendige Accessoires. Empfohlen ab 3 Jahren für Rollenspiele, Geschichtenerzählen und kreativen Anziehspaß. Produkteigenschaften: Marke: Mattel Barbie Produktkategorie: Modepuppe, Anziehpuppe Empfohlenes Alter: ab 3 Jahren Hauptfunktion: Barbie-Puppe mit verschiedenen Outfits und Accessoires anziehen Geförderte Fähigkeiten: Rollenspiel, Kreativität, Geschichtenerzählen Material: Kunststoffpuppe, Stoffkleidung und Kunststoff-Accessoires Teile / Zubehör: 1 Puppe, mehrere Kleidungsstücke und mehrere Paar Schuhe, Taschen, Schmuck Sicherheitsinformation: Nicht geeignet für Kinder unter 3 Jahren, enthält verschluckbare Kleinteile Weitere wichtige Eigenschaft: lizenziertes Barbie-Produkt, Puppe mit langen blonden Haaren Die im Set enthaltene Barbie-Puppe hat lange, blonde Haare und ein modernes Make-up und wird so schnell zum neuen Lieblingsspielzeug. Ihr Basis-Outfit ist ein lilafarbenes, einseitig schulterfreies Minikleid mit glitzernden Punkten – perfekt für Party- oder Festtagsszenen. Mit den beiliegenden High Heels und der Tasche können Kinder ein komplettes Outfit kreieren und Barbie immer wieder neu stylen. Das Set enthält außerdem zwei weitere Outfit-Kombinationen. Eine davon ist ein elegantes Ensemble aus silbernem Rock und pinkem Blazer, das sich ideal für Stadt- oder „Roter Teppich“-Geschichten eignet. Das andere ist ein buntes Kleid mit Graffiti-Muster und „LOVE“-Schriftzügen, das Barbie einen verspielten, lässigen Alltagslook verleiht. Durch die verschiedenen Schuhe, Sonnenbrille, Halsketten und Taschen können Kinder unzählige Varianten ausprobieren, sodass das Spiel abwechslungsreich bleibt. Der Vorteil des Barbie: Barbie Sets mit modischen Outfits und Accessoires ist, dass es eine komplette Garderobe in nur einer Box bietet. Zusätzliche Accessoires müssen nicht separat gekauft werden, die Puppe ist sofort für viele unterschiedliche Szenen ausgestattet. Beim Rollenspiel üben Kinder ihren Selbstausdruck, das Kombinieren von Farben und Styles und fördern gleichzeitig ihre Kommunikationsfähigkeit und Fantasie. Die Größe der Puppe ist mit anderen klassischen Barbie-Sets und Möbeln kompatibel, sodass sie sich leicht in eine vorhandene Sammlung integrieren lässt. Für wen ist das Set geeignet? Das Barbie: Barbie Set mit modischen Outfits und Accessoires ist für Kinder ab 3 Jahren geeignet, die gerne mit Puppen spielen, sie anziehen, Frisuren kreieren und Geschichten erfinden. Es ist die ideale Wahl für Barbie-Fans und für alle, die die Marke gerade erst entdecken, denn sie erhalten mehrere Outfits und Accessoires in nur einer Box. Das Set ist in erster Linie für die Nutzung im Innenbereich gedacht, benötigt keine Batterien oder zusätzliches Zubehör und ist somit direkt nach dem Auspacken spielbereit. Es eignet sich hervorragend als Geschenk zum Geburtstag, Namenstag, zu Weihnachten oder als Belohnung zu einem besonderen Anlass. Verpackungsgröße: 25,5 x 5,5 x 32,5 cm24,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
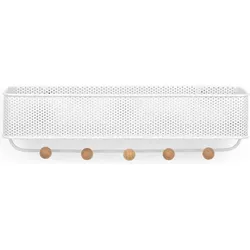
Estique Aufhänger für Accessoires und Kleidung weißEstique von Umbra ist ein multifunktionaler Kleiderbügel, den Sie buchstäblich überall anbringen können - nicht nur an Ihrer Haustür....Vorteile: Der Kleiderbügel Estique besteht aus einem durchbrochenen Behälter für kleine Gegenstände und 5 Haken. Er wird an der Wand befestigt und ist sehr stabil. Trotz seines recht schlichten Designs hat er auch eine dekorative Funktion. Schicksal: Er kann nicht nur im Flur oder im Büro verwendet werden, sondern auch in der Küche, im Bad und sogar... im Kleiderschrank. Er eignet sich unter anderem für die Organisation von Garderobe und Schmuck, Kosmetika und Handtüchern sowie Gewürzen und Kochzubehör. Materialien: Der Aufhänger wurde aus pulverbeschichtetem (weißem) Stahl hergestellt. Die kugelförmigen Enden der Haken wurden aus Holz gefertigt. Gut zu wissen! Alle Befestigungsteile sind im Lieferumfang enthalten.29,20 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann gilt BGB und wann HGB?
Das Bürgerliche Gesetzbuch (BGB) regelt vor allem das Zivilrecht, also Rechtsbeziehungen zwischen Privatpersonen. Es gilt beispielsweise für Verträge, Schadensersatzansprüche oder Erbrecht. Das Handelsgesetzbuch (HGB) hingegen regelt vor allem das Handelsrecht, also Rechtsbeziehungen von Kaufleuten untereinander und gegenüber Dritten. Es betrifft beispielsweise Handelsgeschäfte, Handelsbücher oder Handelsvertreterverträge. Grundsätzlich gilt das BGB für alle Rechtsbeziehungen, es sei denn, es handelt sich um Handelsgeschäfte, die im HGB geregelt sind. In diesem Fall gilt das HGB. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.